Garantie panne mécanique : utile ou pas ?
Une facture de plusieurs milliers d’euros pour une boîte de vitesses défaillante peut brusquement paralyser votre budget automobile. Mais comment savoir si une protection supplémentaire est réellement rentable pour votre véhicule ?
Le risque de défaillance technique augmente mathématiquement avec les kilomètres, vous exposant à des frais imprévus que votre assurance classique ne couvre pas. Nous décortiquons ici le fonctionnement de la garantie panne mécanique pour vous aider à décider entre souscription et auto-assurance.
La garantie panne mécanique : définition et fonctionnement
La garantie panne mécanique est une assurance optionnelle couvrant les réparations imprévues après la garantie constructeur. Elle se distingue par des plafonds de remboursement précis et des critères d’éligibilité stricts basés sur l’âge et le kilométrage.
Pour bien comprendre le sujet, il faut d’abord distinguer les protections incluses lors de votre achat des services complémentaires.
Distinguer la garantie constructeur de l’extension payante
La garantie constructeur est systématiquement incluse lors de votre achat d’un véhicule neuf. En revanche, l’extension est un contrat d’assurance volontaire et payant, souscrit pour sécuriser votre budget automobile.
Le relais de protection s’organise précisément. La garantie légale de conformité vous protège les deux premières années. L’extension prend ensuite la suite pour sécuriser les composants mécaniques sur le long terme.
Sachez que ce service est juridiquement considéré comme une opération d’assurance, ce qui encadre strictement les conditions d’exonération de TVA pour l’assureur.
Une fois cette distinction établie, vous devez vérifier si votre véhicule peut réellement bénéficier de cette couverture.
Les critères d’éligibilité liés au véhicule
Les contrats imposent des limites d’âge strictes. Souvent, les véhicules de plus de dix ans sont exclus. Le kilométrage maximal autorisé tourne généralement autour de 200 000 kilomètres au compteur.
La catégorie du véhicule impacte aussi votre éligibilité. Les sportives ou les utilitaires lourds subissent parfois des surprimes ou des refus catégoriques de la part des assureurs spécialisés.
Les transactions entre particuliers profitent aussi de ces protections. Certaines plateformes proposent désormais des solutions dédiées pour sécuriser vos achats d’occasion hors réseau professionnel.
Ne négligez jamais la vérification préalable de ces points. Il faut impérativement valider ces critères avant de signer le moindre document contractuel avec votre futur prestataire.
Ce que couvre réellement votre contrat de garantie
Après avoir défini le cadre légal et l’éligibilité, il convient d’ouvrir le capot pour examiner les organes protégés par ces contrats.
Organes mécaniques et électroniques pris en charge
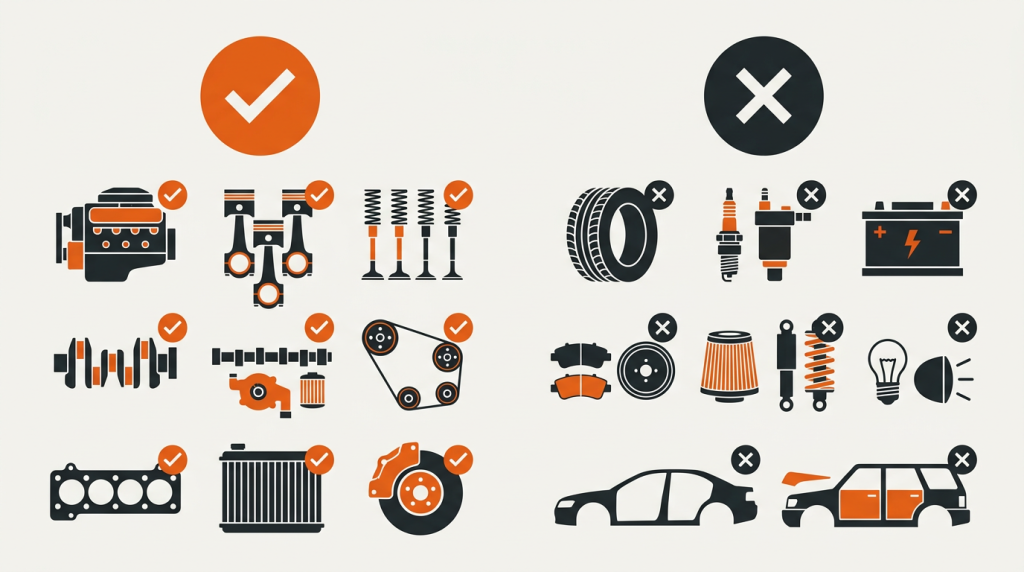
La protection se concentre sur les composants lourds. Le moteur et la boîte de vitesses forment le cœur de la couverture. Les calculateurs électroniques sont aussi inclus.
Précisez les technologies récentes. Le turbo ou les batteries hybrides demandent une attention particulière. Vérifiez bien leur présence explicite dans la liste des garanties.
Distinguez sécurité et confort. La direction assistée est couverte, mais pas forcément l’autoradio ou les sièges chauffants.
Les exclusions classiques et les pièces d’usure
Identifiez les consommables. Les pneus, les plaquettes de frein et les balais d’essuie-glace ne sont jamais remboursés. Ils relèvent de l’entretien courant normal.
| Composant | Statut de couverture | Raison de l’exclusion |
|---|---|---|
| Moteur | Couvert | Organe interne principal |
| Boîte | Couvert | Organe de transmission |
| Pneus | Exclu | Pièce d’usure naturelle |
| Freins | Exclu | Consommable lié à l’usage |
| Turbo | Couvert | Défaillance technique imprévue |
| Amortisseurs | Exclu | Usure liée au kilométrage |
Un carnet de bord non à jour ou des entretiens manqués entraînent l’annulation systématique de la prise en charge.
Rappelez l’obligation d’entretien. Un carnet de bord non à jour annule systématiquement toute prise en charge en cas de sinistre.
La notion de vétusté et les plafonds de remboursement
Expliquez la vétusté. L’assureur applique un coefficient de réduction selon l’usure de la pièce remplacée. Vous devrez payer la différence sur le prix neuf.
Détaillez les plafonds financiers. Chaque contrat limite le remboursement par intervention ou par année civile. Consultez les détails dans les conditions générales de votre contrat.
Mentionnez la franchise. C’est la somme fixe qui reste à votre charge pour chaque dossier de réparation ouvert.
Est-ce rentable de souscrire une telle protection ?
Comprendre les garanties est une chose, mais calculer leur intérêt financier réel pour votre portefeuille en est une autre.
Comparaison du coût des cotisations face aux réparations
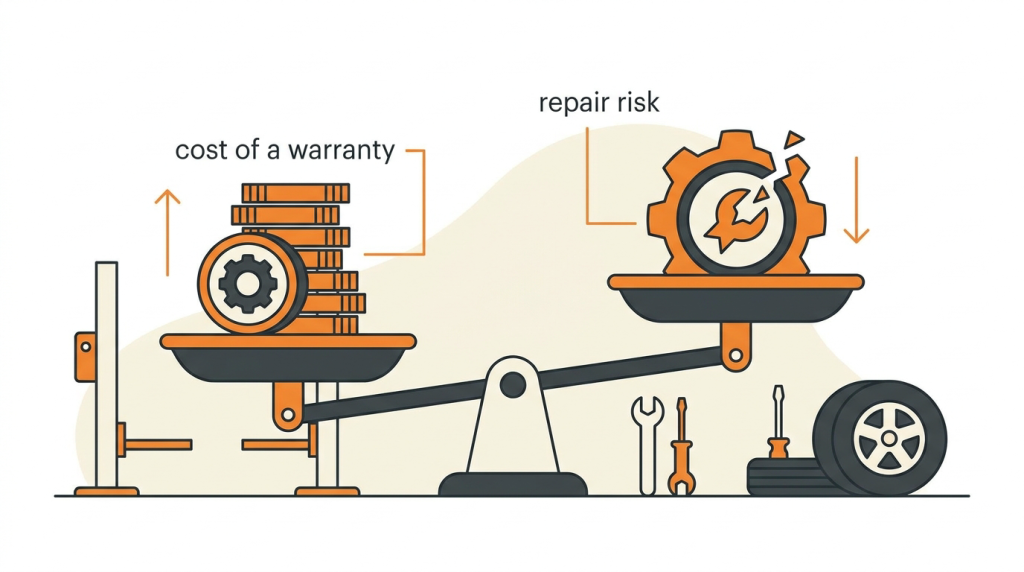
Analysez les tarifs mensuels. Une cotisation de quelques dizaines d’euros par mois semble faible face aux plusieurs milliers d’euros que coûte une boîte de vitesses cassée. Le calcul devient vite évident lors d’un sinistre majeur.
Évaluez selon votre profil. Un gros rouleur sollicite davantage la mécanique. Le risque de panne aléatoire augmente mathématiquement avec les kilomètres parcourus chaque année. Votre usage quotidien dicte donc la pertinence de l’offre.
La rentabilité d’une garantie panne mécanique dépend avant tout de la fiabilité statistique du modèle de véhicule et de votre tolérance au risque financier immédiat.
L’alternative de l’auto-assurance par l’épargne
Proposez l’épargne de précaution. Mettre de côté la somme de la cotisation permet de créer un fonds d’urgence. Cet argent vous appartient toujours, quoi qu’il arrive à votre moteur.
Comparez la souplesse d’utilisation. L’épargne ne connaît ni exclusions, ni délais de carence, ni experts tatillons. Vous choisissez librement votre garagiste et le moment des travaux. C’est une liberté totale de gestion.
Abordez le facteur psychologique. Pour certains conducteurs, payer pour la tranquillité d’esprit n’a pas de prix. C’est un choix personnel autant que financier. Dormir sur ses deux oreilles reste un luxe appréciable.
3 conseils pour valider la fiabilité d’un contrat
Si vous décidez de franchir le pas, voici les étapes cruciales pour éviter les mauvaises surprises lors de l’indemnisation.
Points de vigilance avant la signature du contrat
Vérifiez scrupuleusement le réseau de garages. Certains assureurs imposent des centres agréés spécifiques pour les réparations. Assurez-vous qu’un partenaire se trouve proche de votre domicile habituel.
Examinez aussi la transférabilité du contrat. Une garantie cessible représente un argument de vente majeur pour une occasion. Elle rassure l’acheteur potentiel et peut justifier un prix de vente plus élevé.
Voici les points clés à vérifier systématiquement :
- Délai de carence habituel
- Plafond par sinistre
- Montant de la franchise
- Liste des pièces électroniques couvertes
Procédure de déclaration et recours en cas de litige
Déclarez la panne immédiatement. Contactez l’assistance avant de lancer les réparations. Un expert automobile devra souvent valider le devis du garagiste choisi pour confirmer la prise en charge.
Préparez tous les documents requis. Gardez précieusement toutes les factures d’entretien passées du véhicule. Fournissez le certificat d’immatriculation et le relevé précis du kilométrage constaté au moment de l’incident.
Toujours contacter l’assistance et attendre la validation de l’expert avant de lancer les travaux sous peine de non-remboursement.
Connaissez vos recours possibles. En cas de refus injustifié, saisissez le médiateur de l’assurance. C’est une procédure gratuite pour résoudre les conflits de manière amiable entre les parties.
Soyez toujours rigoureux. Un dossier complet facilite grandement l’obtention d’un remboursement rapide par l’assureur.
Lisez attentivement les conditions générales de votre contrat. Ce contenu est purement informatif et ne constitue pas un conseil personnalisé. Sources : service-public.fr, DGCCRF.
Pour sécuriser votre budget, retenez que cette protection couvre les organes majeurs comme le moteur ou la boîte, à condition de respecter scrupuleusement l’entretien constructeur. Avant de souscrire, comparez les plafonds de remboursement et les franchises pour garantir votre sérénité financière. Agissez dès maintenant pour transformer chaque trajet en une expérience durable et sans imprévu.
Testez vos connaissances sur la garantie panne mécanique
Cochez la reponse de votre choix, la correction s’affiche aussitot.
1. Qu’est-ce qu’une garantie panne mécanique ?
Oui, il s’agit d’une couverture optionnelle et payante, distincte de l’assurance auto.C’est une extension payante qui couvre certaines réparations, pas une obligation.
2. Que couvre généralement ce type de garantie ?
Exact, les pièces d’usure sont le plus souvent exclues de la couverture.Elle couvre les défaillances mécaniques, mais rarement l’usure normale.
3. Avant de souscrire, il est prudent de…
Oui, plafonds, franchise et exclusions déterminent l’intérêt réel du contrat.Mieux vaut lire attentivement les plafonds, la franchise et les exclusions.
Questions fréquentes
La garantie panne mécanique est-elle réellement avantageuse pour une voiture d’occasion ?
L’intérêt de cette protection dépend essentiellement de l’âge et du kilométrage de votre véhicule. Elle s’avère particulièrement judicieuse pour des modèles dont la garantie constructeur est expirée, car elle vous prémunit contre des factures de réparation imprévues et souvent onéreuses sur des organes vitaux.
Toutefois, pour un véhicule très ancien, les cotisations peuvent devenir disproportionnées par rapport à la valeur résiduelle de la voiture. Il est alors souvent plus pertinent de constituer vous-même une épargne de précaution pour couvrir d’éventuels frais techniques.
Quels sont les éléments précis couverts par ce type de contrat ?
En règle générale, les contrats couvrent les pièces maîtresses comme le moteur, la boîte de vitesses, le pont et le système de direction. Les composants électriques lourds, tels que l’alternateur ou le démarreur, sont également souvent inclus dans les formules standards.
Attention cependant, car la couverture varie énormément d’un assureur à l’autre. Il est impératif de vérifier si des éléments technologiques plus spécifiques, comme le turbo ou les calculateurs électroniques, figurent bien dans la liste des pièces garanties avant de vous engager.
Quelles sont les exclusions de garantie les plus courantes ?
Les pièces dites d’usure, telles que les pneus, les plaquettes de frein, l’embrayage ou les amortisseurs, ne sont jamais prises en charge. Ces éléments relèvent de l’entretien courant dont vous gardez la responsabilité financière totale.
De plus, les dommages résultant d’une négligence, d’un défaut d’entretien ou d’un accident sont systématiquement exclus. Notez également que les fluides nécessaires aux réparations et les accessoires esthétiques ou de confort ne font généralement pas partie de l’indemnisation.
Quelle est la différence entre une garantie de concessionnaire et une assurance indépendante ?
La garantie proposée par un concessionnaire vous impose souvent d’effectuer les réparations au sein de son propre réseau de marque. Cela vous assure l’utilisation de pièces d’origine, mais peut s’avérer contraignant si vous tombez en panne loin de votre vendeur habituel.
À l’inverse, une assurance panne mécanique indépendante vous offre plus de flexibilité en vous permettant de choisir n’importe quel garage agréé. En revanche, le processus administratif peut être plus lourd, nécessitant souvent une expertise préalable avant de valider la prise en charge des travaux.
Comment se déroule l’indemnisation en cas de panne ?
Vous devez impérativement contacter votre assureur ou votre assistance avant d’engager la moindre réparation. Un expert automobile est souvent mandaté pour valider le devis de votre garagiste et confirmer que la panne entre bien dans le cadre du contrat.
Une fois l’accord obtenu, l’assureur règle généralement les frais directement au professionnel, déduction faite d’une éventuelle franchise ou d’un coefficient de vétusté. Pensez à conserver toutes vos factures d’entretien, car elles vous seront demandées pour prouver le bon suivi du véhicule.
