Meilleur credit auto en ligne : comparatif 2026
Quel crédit auto en ligne choisir en 2026 ? Pour financer une voiture sans se ruiner, comparez d’abord le TAEG (le vrai coût, intérêts et frais inclus), pas la seule mensualité, choisissez le bon type de prêt (crédit affecté, prêt personnel ou LOA) et ajustez la durée à votre budget. Sur ces critères, Younited Credit et les banques en ligne tirent leur épingle du jeu pour un dossier 100 % numérique, Cetelem et Sofinco rassurent par leur souplesse de montant, tandis que Cofidis et Franfinance complètent l’offre. En 2026, les TAEG du marché oscillent globalement entre 3,90 % et 7,50 % selon la durée et votre profil.
👉 Lire aussi : crédit auto, LOA et LLD, quelles différences ?
🏆 Top 6 des crédits auto en ligne (2026)
Classement établi à partir de critères objectifs : niveau de TAEG pour un bon profil, souplesse (montant, durée, modulation des mensualités), rapidité de la réponse en ligne et transparence des frais. Les taux ne sont jamais garantis d’avance : ils dépendent de votre situation (revenus, endettement, durée). Faites toujours plusieurs simulations avant de signer.
| # | Organisme | Spécialité | Critère clé | TAEG* | Note |
|---|---|---|---|---|---|
| 1 | Younited Credit | Prêt personnel 100 % en ligne | Process rapide, taux fixe affiché | Très compétitif | ★★★★★ |
| 2 | Banques en ligne | Crédit conso lié au compte | Offres client, gestion intégrée | Compétitif | ★★★★★ |
| 3 | Cetelem | Crédit auto affecté | Large amplitude de montant | Compétitif | ★★★★☆ |
| 4 | Sofinco | Crédit affecté et personnel | Souplesse neuf comme occasion | Standard à compétitif | ★★★★☆ |
| 5 | Cofidis | Crédit conso généraliste | Dossier simple, modulation | Standard | ★★★☆☆ |
| 6 | Franfinance | Financement affecté | Souvent proposé en concession | Standard | ★★★☆☆ |
💡 À retenir : *le TAEG n’est jamais figé. Un même organisme peut être le moins cher pour un dossier et pas pour un autre : seule la simulation avec vos chiffres tranche. Comparez le coût total du crédit (et pas la mensualité), intérêts et assurance emprunteur compris. Méfiez-vous des mensualités très basses obtenues en allongeant la durée : la voiture finit par coûter beaucoup plus cher.
🔧 Comment fonctionne un crédit auto ?
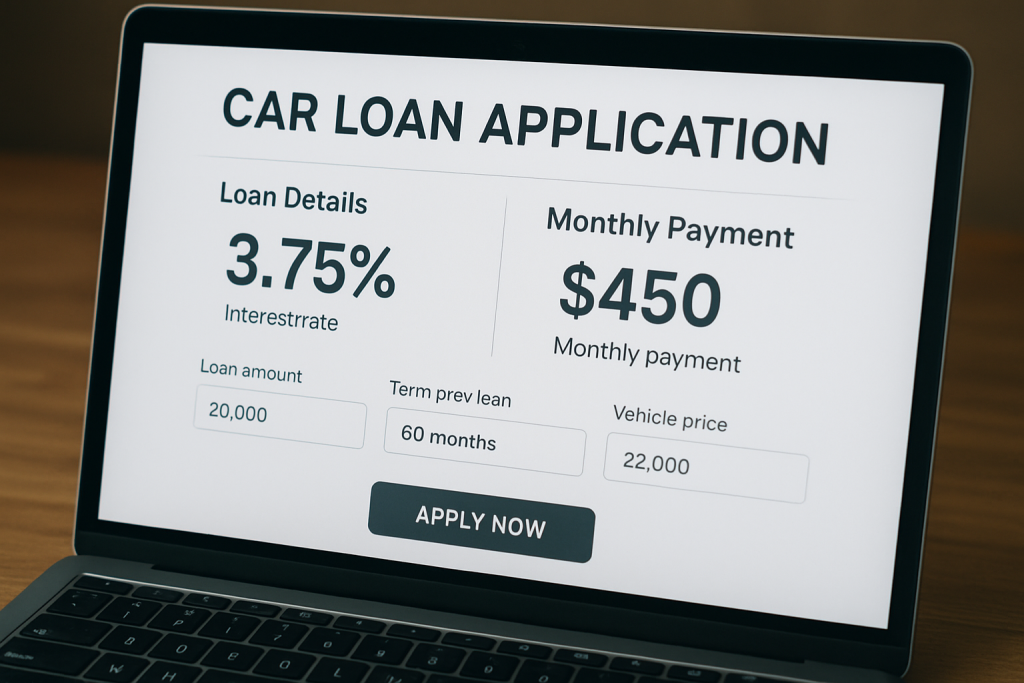
Un crédit auto est un crédit à la consommation destiné à financer un véhicule. Il en existe trois grandes formes. Le crédit affecté est lié à un véhicule précis : les fonds ne servent qu’à cet achat, mais si la vente n’aboutit pas, le crédit est annulé automatiquement (une vraie sécurité juridique). Le prêt personnel n’est pas affecté : l’argent est libre d’emploi, idéal pour acheter à un particulier, mais sans cette protection. Enfin, la LOA (location avec option d’achat) permet de rouler contre un loyer puis, éventuellement, de lever l’option pour devenir propriétaire. Pour bien distinguer ces formules et leurs pièges, voir notre guide sur le crédit auto, la LOA et la LLD. Pour cadrer la réglementation du crédit conso : le crédit à la consommation (service-public.fr).
✅ Pourquoi souscrire son crédit auto en ligne
Passer par une souscription numérique a plusieurs avantages concrets :
- Comparer sans se déplacer — plusieurs simulations en quelques minutes, TAEG affiché d’emblée.
- Une réponse rapide — accord de principe souvent immédiat, déblocage des fonds en quelques jours.
- Se détacher du vendeur — ne pas dépendre du seul financement proposé en concession, souvent plus cher.
- Maîtriser son budget — ajuster durée et mensualité en fonction du coût d’entretien annuel et des autres charges.
- Garder une trace écrite — offre de prêt, TAEG et échéancier archivés, avec le délai de rétractation légal de 14 jours.
⚙️ Les critères qui comptent
Toutes les offres ne se valent pas. Ce qui fait la différence :
| Critère | Pourquoi c’est important |
|---|---|
| Le TAEG (et non le taux nominal) | Il inclut intérêts, frais de dossier et assurance : c’est le seul chiffre comparable. |
| Coût total du crédit | La vraie facture : montant emprunté + intérêts sur toute la durée. |
| Type de prêt | Affecté (plus sûr, souvent moins cher) ou personnel (plus libre, pour un particulier). |
| Durée de remboursement | Courte pour une occasion, plus longue pour un neuf : elle pilote le coût final. |
| Souplesse | Modulation des mensualités, report d’échéance, remboursement anticipé sans pénalité abusive. |
| Assurance emprunteur | Facultative sur un crédit conso : pesez son coût face à la protection réelle. |
💰 Combien coûte un crédit auto en 2026 ?
Le coût dépend surtout du TAEG et de la durée. Ordres de grandeur relevés sur le marché en 2026 (indicatifs, à confirmer par simulation) :
| Durée | TAEG indicatif 2026* | Pour quel achat |
|---|---|---|
| Court terme (12 à 24 mois) | à partir de ~3,9 % | Occasion, petit montant : coût total minimisé. |
| Moyen terme (36 mois) | ~4 à 6 % | Occasion récente ou neuf abordable. |
| Long terme (48 à 60 mois) | jusqu’à ~7,5 % | Véhicule neuf, mensualité allégée mais coût plus élevé. |
| LOA | Loyer + option d’achat | Rouler en neuf sans acheter : attention aux frais de fin de contrat. |
*Fourchettes de marché 2026, variables selon l’organisme et votre profil ; elles n’ont pas valeur d’offre. Avant de vous engager, chiffrez le budget global : mensualité du crédit, assurance auto et coût d’entretien annuel. Et si vous hésitez avec une location, lisez d’abord les pièges de la LOA.
fourchette de TAEG du marché 2026
délai légal de rétractation
le seul indicateur vraiment comparable
🔎 Comment choisir son crédit auto ?
Cinq réflexes séparent un bon financement d’un mauvais :
- Comparez le TAEG, pas la mensualité — deux offres à mensualité égale peuvent coûter très différemment.
- Choisissez le bon type de prêt — affecté chez un pro, personnel pour un achat à un particulier.
- Calez la durée sur le véhicule — courte pour une occasion, plus longue seulement si le neuf l’exige.
- Vérifiez la souplesse — modulation, report, remboursement anticipé sans mauvaise surprise.
- Regardez l’assurance à part — elle est facultative ; décidez selon votre situation, pas par automatisme.
🚀 Avant de signer
Une fois l’offre reçue, prenez le temps de la lire : le TAEG, le coût total, la durée et les conditions de remboursement anticipé doivent être clairs. Vous disposez d’un délai de rétractation de 14 jours après signature. Ne signez jamais dans la précipitation d’une vente : un crédit engage sur plusieurs années. Si vous financez une occasion, sécurisez d’abord l’achat en apprenant à acheter d’occasion sans vous faire avoir, pour ne pas emprunter sur un véhicule à problèmes.
❓ Questions fréquentes
Quel est le meilleur crédit auto en ligne en 2026 ?
Il n’y a pas de réponse unique : le meilleur crédit est celui dont le TAEG et le coût total sont les plus bas pour votre profil. Younited Credit et les banques en ligne sont souvent compétitifs sur un dossier 100 % numérique, Cetelem et Sofinco sur la souplesse de montant. Faites plusieurs simulations avant de trancher.
Quelle différence entre crédit affecté et prêt personnel ?
Le crédit affecté est lié à un véhicule précis : si la vente tombe à l’eau, le crédit est annulé, et le taux est souvent légèrement plus bas. Le prêt personnel laisse les fonds libres, pratique pour acheter à un particulier, mais sans cette protection juridique.
Quel TAEG pour un crédit auto en 2026 ?
Sur le marché 2026, les TAEG constatés vont globalement de l’ordre de 3,90 % sur les durées courtes à environ 7,50 % sur les durées longues, selon l’organisme et votre profil. Ce sont des ordres de grandeur : seul le taux issu de votre simulation fait foi.
Vaut-il mieux un crédit court ou long ?
Une durée courte augmente la mensualité mais réduit fortement le coût total : c’est idéal pour une occasion. Une durée longue allège la mensualité mais fait grimper la facture d’intérêts ; on la réserve généralement à un véhicule neuf.
Peut-on rembourser son crédit auto par anticipation ?
Oui. La loi autorise le remboursement anticipé. Pour un crédit à la consommation, des indemnités peuvent s’appliquer au-delà d’un certain montant, mais elles sont plafonnées. Vérifiez les conditions dans l’offre de prêt avant de signer.
L’assurance emprunteur est-elle obligatoire ?
Non, sur un crédit auto (crédit conso), l’assurance emprunteur est facultative. Elle peut être utile pour se protéger en cas de coup dur, mais elle alourdit le TAEG : pésez son coût réel face à votre situation avant de l’accepter.
En résumé : pour bien financer sa voiture en 2026, comparez le TAEG et le coût total plutôt que la mensualité, choisissez le type de prêt adapté à votre achat et calez la durée sur le véhicule. Younited, les banques en ligne, Cetelem ou Sofinco selon votre profil : multipliez les simulations. Et avant de vous engager, clarifiez d’abord les différences entre crédit auto, LOA et LLD.
