Meilleure assurance auto au kilometre : comparatif 2026
Quelle assurance auto au kilomètre choisir en 2026 ? Si vous roulez peu (moins de 8 000 à 10 000 km par an), l’assurance au kilomètre peut alléger la facture : vous payez une base fixe plus une part proportionnelle à votre usage. Deux formules existent : le « pay as you drive » (facturation au km réel) et le « pay when you drive » (facturation aux jours roulés, comme Wilov). Sur le marché, Direct Assurance YouDrive se distingue sans boîtier via une appli, Wilov pour le paiement à la journée, et Amaguiz pour son forfait km lisible. Le bon réflexe : estimez d’abord votre kilométrage annuel réel.
👉 Lire aussi : bien choisir son assurance auto
🏆 Top 6 des assurances au kilomètre (2026)
Classement établi à partir de critères objectifs : type de formule (au km réel ou à la journée), boîtier ou appli, lisibilité du tarif et adaptation aux petits rouleurs. Les tarifs sont indicatifs (relevés 2026) et dépendent fortement du profil et du véhicule : demandez toujours un devis personnalisé.
| # | Offre | Spécialité | Critère clé | Tarif indicatif | Note |
|---|---|---|---|---|---|
| 1 | Direct Assurance YouDrive | Sans boîtier, via appli | Jusqu’à -50 % selon conduite | Devis personnalisé | ★★★★★ |
| 2 | Wilov | Pay when you drive (au jour roulé) | Base ~20 €/mois + km | ~390 €/an pour 5 000 km | ★★★★★ |
| 3 | Amaguiz | Forfait km + boîtier GPS | Dès 9,90 €/mois + ~0,01 €/km | Devis personnalisé | ★★★★☆ |
| 4 | Flitter | Au km via appli | Souple, sans engagement long | Devis personnalisé | ★★★★☆ |
| 5 | Allianz Conduite Connectée | Grand assureur, comportement | Réduction selon éco-conduite | Devis personnalisé | ★★★☆☆ |
| 6 | Altima Km | Forfait de km annuel | Palier de km à ne pas dépasser | Devis personnalisé | ★★★☆☆ |
💡 À retenir : l’assurance au km n’est intéressante que si vous roulez vraiment peu. Au-delà de ~10 000 km/an, une formule classique bien négociée redevient souvent plus avantageuse. Méfiez-vous du dépassement de forfait (facturé au km sup) et vérifiez si les kilomètres au-delà d’un seuil sont gratuits ou surtaxés.
🔧 Comment marche l’assurance au kilomètre ?
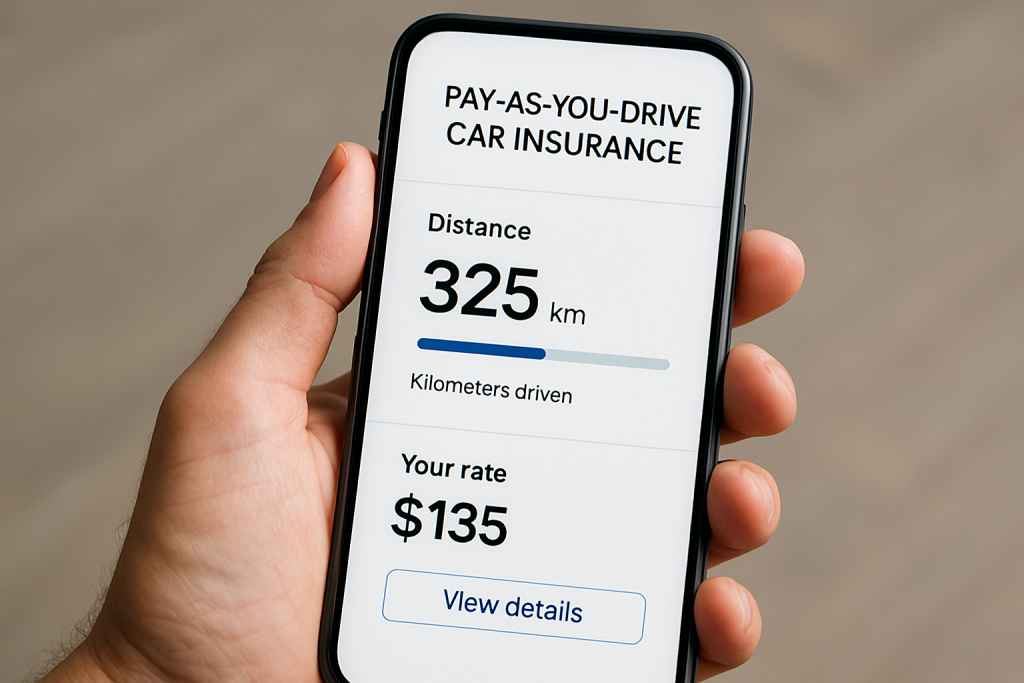
Le principe : au lieu d’un forfait fixe, vous payez une part de base (qui couvre la voiture même à l’arrêt : vol, incendie, vandalisme) plus une part variable liée à vos trajets. Deux modèles : le pay as you drive compte les kilomètres réels (via un boîtier GPS ou l’application), tandis que le pay when you drive facture chaque jour où vous roulez : un jour sans rouler ne coûte que la base. Le suivi passe par un boîtier installé dans le véhicule ou, de plus en plus, par le smartphone. C’est une assurance à part entière : l’obligation d’assurance au tiers reste la même pour tous, comme le rappelle service-public.fr. Pour le niveau de couverture, voyez tiers ou tous risques.
✅ Pourquoi choisir l’assurance au km
Pour un petit rouleur, l’intérêt est concret :
- Payer pour son usage réel — logique quand la voiture dort au garage la semaine.
- Des économies possibles — jusqu’à plusieurs centaines d’euros par an pour les très petits kilométrages.
- Une conduite valorisée — certaines formules récompensent l’éco-conduite, utile pour faire baisser son malus.
- De la souplesse — les offres appli se souscrivent et s’ajustent facilement.
- Une seconde voiture — idéal pour un véhicule d’appoint peu utilisé.
⚙️ Les critères qui comptent
Toutes les offres au km ne se valent pas. Ce qui fait la différence :
| Critère | Pourquoi c’est important |
|---|---|
| Type de formule | Au km réel ou aux jours roulés : le calcul du prix change du tout au tout. |
| Base fixe | Elle couvre la voiture à l’arrêt : comparez-la, elle pèse dans le total. |
| Prix du km ou du jour | Le coût unitaire détermine votre facture dès que vous roulez. |
| Dépassement de forfait | Km sup surtaxés ou gratuits au-delà d’un seuil : à vérifier absolument. |
| Boîtier ou appli | Le boîtier est fiable mais intrusif ; l’appli est souple mais dépend du téléphone. |
| Niveau de garantie | Au tiers ou tous risques : le km ne dispense pas de choisir la bonne couverture. |
💰 Combien coûte une assurance au kilomètre ?
Le coût dépend du modèle et de votre kilométrage. Ordres de grandeur indicatifs 2026 :
| Poste | Fourchette | Remarque |
|---|---|---|
| Base mensuelle | ~10 à 20 €/mois | Couvre la voiture à l’arrêt. |
| Prix du kilomètre | ~0,01 à 0,03 €/km | Variable selon l’assureur et le profil. |
| Total petit rouleur (5 000 km) | ~350 à 400 €/an | Souvent moins qu’une formule classique. |
| Seuil de rentabilité | ~8 000 à 10 000 km/an | Au-delà, comparez avec le forfait fixe. |
Avant de vous engager, estimez votre kilométrage réel sur le compteur et comparez avec une formule classique : nos repères pour bien choisir son assurance auto et l’arbitrage tiers ou tous risques vous y aideront.
de Français roulent moins de 10 000 km/an
d’économie annuelle possible pour un petit rouleur
le seuil au-delà duquel ça devient moins intéressant
🔎 Comment choisir son assurance au km ?
Cinq critères séparent une bonne affaire d’un piège :
- Votre kilométrage réel — relevez le compteur sur un an avant de décider.
- Le modèle de facturation — au km ou au jour roulé selon vos habitudes.
- Le coût du dépassement — vérifiez le prix des km au-delà du forfait.
- Boîtier ou appli — acceptez-vous le suivi GPS, ou préférez-vous le smartphone ?
- La comparaison avec le classique — faites toujours le calcul face à une formule au forfait.
🚀 Bien démarrer
Estimez votre kilométrage annuel (compteur à l’appui), puis demandez un devis au km et un devis classique pour le même véhicule. Comparez le total sur l’année, pas seulement la base mensuelle. Lisez la clause de dépassement et vérifiez que le niveau de garantie correspond à la valeur de la voiture. Si vous hésitez encore, nos conseils pour bien choisir son assurance auto vous donnent la méthode complète.
❓ Questions fréquentes
Quelle est la meilleure assurance auto au kilomètre en 2026 ?
Direct Assurance YouDrive séduit par son suivi sans boîtier via appli et ses réductions selon la conduite, Wilov par son modèle à la journée roulée, et Amaguiz par son forfait km lisible avec boîtier. Le meilleur choix dépend surtout de votre kilométrage réel et de vos habitudes.
À partir de combien de km l’assurance au kilomètre n’est plus rentable ?
En général, au-delà d’environ 8 000 à 10 000 km par an, une formule classique bien négociée redevient souvent plus avantageuse. En dessous, surtout en dessous de 5 000 km, le km peut faire économiser plusieurs centaines d’euros.
Faut-il installer un boîtier dans la voiture ?
Cela dépend de l’offre. Certaines formules (comme Amaguiz) utilisent un boîtier GPS qui compte les kilomètres, d’autres (comme YouDrive) s’appuient surtout sur une application smartphone, plus pratique pour qui ne veut pas de boîtier physique.
Que se passe-t-il si je dépasse mon forfait de km ?
Selon l’assureur, les kilomètres supplémentaires sont facturés à l’unité, ou deviennent gratuits au-delà d’un certain seuil. C’est un point à vérifier avant de souscrire, car un gros dépassement peut annuler l’économie attendue.
L’assurance au km couvre-t-elle aussi les vols et l’incendie ?
Oui, la part de base couvre généralement la voiture même à l’arrêt (vol, incendie, vandalisme selon la formule). La part variable ne concerne que l’usage. Vérifiez le détail des garanties, comme pour toute assurance auto.
L’assurance connectée surveille-t-elle ma conduite ?
Les formules dites « connectées » peuvent analyser votre conduite (vitesse, freinages, horaires) pour ajuster le tarif. C’est un avantage si vous conduisez bien, mais cela implique un suivi de vos données : lisez la politique de confidentialité avant de vous engager.
En résumé : l’assurance au kilomètre est faite pour les petits rouleurs. Estimez d’abord votre kilométrage réel, comparez un devis au km (YouDrive, Wilov, Amaguiz) avec une formule classique, et surveillez la clause de dépassement. En dessous de 8 000 à 10 000 km/an, l’économie est souvent au rendez-vous. Pour la méthode complète, voyez comment bien choisir son assurance auto.
